
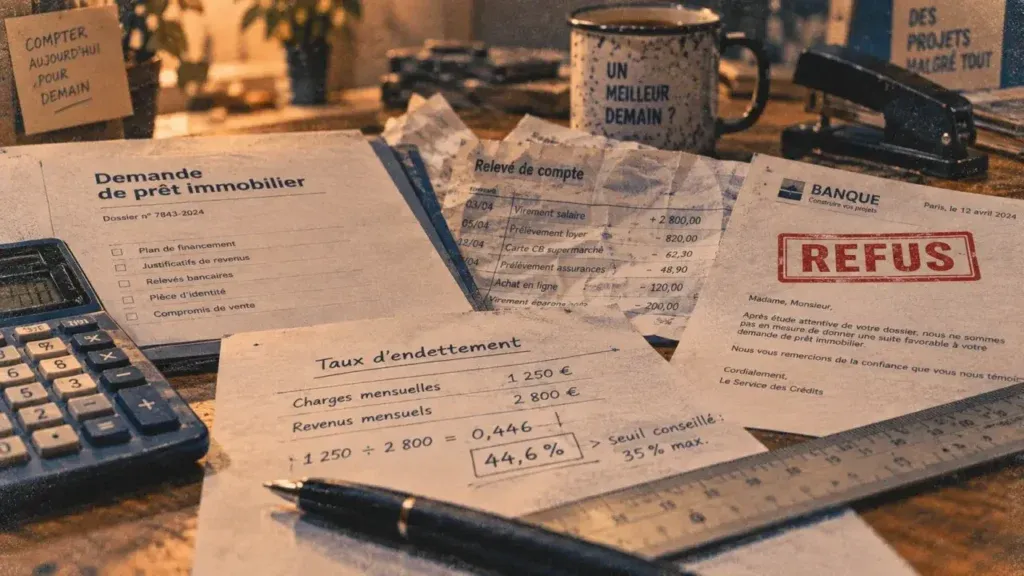
Un refus de prêt immobilier ne met pas forcément fin au projet. Il indique surtout que le dossier ne correspond pas aux règles de risque de la banque. Avant de solliciter un autre établissement, demande le motif précis du refus, reprends les calculs et corrige le point qui bloque réellement.
Les 3 signaux qui déclenchent le plus souvent un refus
Un taux d’endettement au-delà de 35 %
Le Haut Conseil de Stabilité Financière encadre le taux d’effort à 35 % assurance comprise. Le calcul rapproche les mensualités de crédit, avec l’assurance emprunteur, des revenus nets retenus par la banque. Le reste à vivre compte aussi : deux ménages à 35 % d’endettement ne présentent pas le même risque selon leurs revenus, le nombre d’enfants et leurs charges fixes.
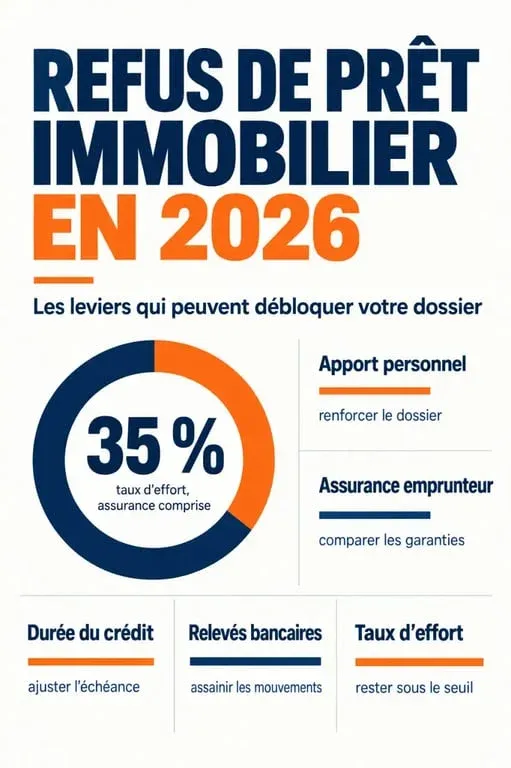
J’ai vérifié le calcul suivant : avec 4 000 € de revenus mensuels, une mensualité globale de 1 420 € représente 35,5 % d’endettement. Le seuil de 35 % correspond ici à 1 400 €. Un écart de 20 € suffit donc à faire sortir le dossier du cadre théorique, même si le revenu paraît confortable.
Des relevés bancaires qui contredisent le budget annoncé
La banque examine généralement les trois derniers mois de relevés. Elle repère les découverts, les rejets de prélèvement, les crédits renouvelables, les virements fréquents entre comptes et les dépenses irrégulières. Elle ne cherche pas des dépenses parfaites : elle vérifie que le compte peut absorber une mensualité de façon durable. Un fichage FICP ou FCC constitue un obstacle beaucoup plus direct.
Une dépense exceptionnelle n’a pas le même poids qu’une gestion régulièrement déséquilibrée. Le dossier doit permettre de comprendre l’origine des mouvements inhabituels et montrer que la situation est désormais maîtrisée.
Un apport ou un projet jugé insuffisamment cohérent
L’apport personnel ne sert pas uniquement à rassurer. Il peut couvrir les frais de notaire, de garantie et de dossier, tout en réduisant le capital à financer. Il faut toutefois conserver une épargne de sécurité après l’opération, car un apport trop important peut fragiliser le budget une fois l’achat réalisé.
Le bien financé entre aussi dans l’analyse. Un prix incohérent avec le marché local, des travaux mal chiffrés, un logement avec un DPE faible ou une revente potentiellement difficile peuvent rendre la banque plus prudente. La valeur verte devient alors un élément du risque patrimonial, pas seulement un sujet environnemental.
TAEG, assurance et taux d’usure : le blocage parfois invisible
Un emprunteur peut respecter les 35 % et pourtant essuyer un refus. Le TAEG additionne le taux du crédit, l’assurance emprunteur, les frais de dossier, la garantie et, le cas échéant, le courtage. Il ne doit pas dépasser le taux d’usure fixé périodiquement par la Banque de France. Ce mécanisme peut pénaliser les petits montants, les durées courtes et les profils dont l’assurance coûte davantage.
L’assurance n’est donc pas un détail à accepter sans comparaison. Une délégation d’assurance est possible si le nouveau contrat présente une équivalence de garanties, et la loi Lemoine permet d’en changer à tout moment. Compare le coût total, les exclusions et les garanties exigées par la banque. Une cotisation mensuelle plus basse ne suffit pas si la couverture ne correspond pas aux exigences du prêteur.
| Levier | Ce qu’il peut améliorer | Point de vigilance |
|---|---|---|
| Délégation d’assurance | TAEG et mensualité | Équivalence de garanties |
| Apport plus élevé | Montant financé et niveau de risque | Conserver une épargne de sécurité |
| Durée ajustée | Mensualité et taux d’endettement | Coût total du crédit plus élevé |
| Regroupement de crédits | Endettement mensuel | Mesurer le coût global et la durée |
Lire l’empreinte réelle de son budget avant de redéposer
Les relevés bancaires montrent souvent plus que le tableau prévisionnel. Le jour où les prélèvements tombent, la fréquence des découverts et la part des dépenses contraintes révèlent la marge de manœuvre réelle. Reconstitue ce calendrier de trésorerie sur trois mois. Si le compte devient négatif juste avant le salaire alors que le budget annuel semble équilibré, la mensualité envisagée doit être revue ou une réserve doit être constituée.
Cette analyse permet de distinguer une anomalie ponctuelle d’un problème structurel. Un paiement exceptionnel peut se justifier avec un document. Trois mois de découverts successifs demandent d’abord un assainissement. Évite aussi de multiplier les demandes de crédit pendant cette phase : présente plutôt un dossier cohérent, avec une explication courte et des justificatifs lisibles.
La stabilité professionnelle doit être examinée avec la même précision. Des revenus variables ou une situation jugée instable peuvent renforcer la prudence de la banque, même lorsque les revenus moyens semblent suffisants. Le dossier doit donc présenter clairement les revenus retenus et leur régularité.
Redéposer le dossier en quatre étapes
- Demande le motif du refus : endettement, TAEG, apport, stabilité des revenus ou qualité du bien. Sans diagnostic, changer de banque revient à répéter la même demande.
- Recalcule la capacité d’emprunt en intégrant toutes les mensualités et l’assurance. Vérifie également le TAEG proposé par rapport au taux d’usure en vigueur.
- Corrige les paramètres bloquants : solde un petit crédit, augmente l’apport si ton épargne le permet, revois le prix du bien, ajuste la durée ou compare l’assurance emprunteur.
- Attends des relevés plus propres si la gestion bancaire est en cause. Trois à six mois peuvent être nécessaires pour montrer une amélioration durable.
Ne modifie pas tous les éléments sans mesurer leur effet. Allonger la durée peut réduire la mensualité, mais augmente le coût total du crédit. Augmenter l’apport peut améliorer le financement, mais réduit l’épargne disponible. Un regroupement de crédits peut faire baisser l’endettement mensuel, tout en allongeant la durée et en renchérissant le coût global.
Quel levier choisir selon ton profil ?
Pour un primo-accédant prudent, la priorité est de conserver une épargne disponible après l’apport et de viser une mensualité supportable, plutôt que le montant maximal. Pour un investisseur avec un horizon long, teste la solidité du projet sans supposer que les loyers futurs effaceront toutes les charges. Les revenus locatifs ne dispensent pas d’examiner l’endettement et la trésorerie.
Pour un senior, l’assurance mérite un chiffrage particulièrement attentif, car son coût peut peser davantage dans le TAEG. Si tu délègues le montage à un courtier, demande ses frais de courtage, vérifie son immatriculation ORIAS et conserve la main sur les comparaisons. Un courtier peut orienter le dossier, mais il ne supprime ni le risque de perte du bien ni les obligations de remboursement.
Un refus de prêt immobilier en 2026 se traite donc avec des preuves : relevés assainis, calcul exact de l’endettement, TAEG vérifié et projet redimensionné si nécessaire. Commence par établir ton budget mensuel réel et demande le motif précis du refus. Ne redépose qu’après avoir modifié le point qui a motivé la décision, puis vérifie les chiffres avec la banque ou le courtier avant de transmettre le dossier.