
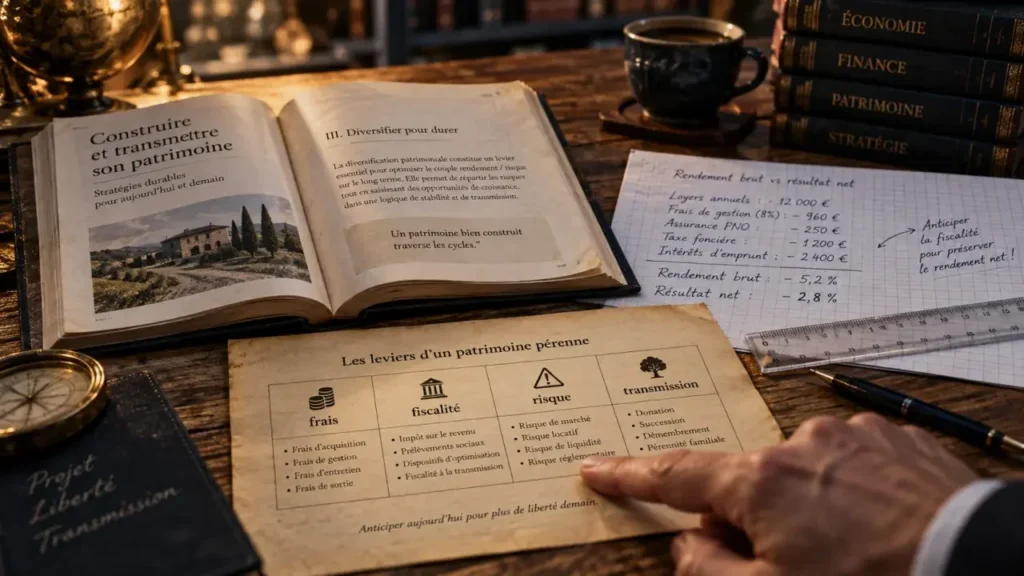
Quel livre de gestion de patrimoine choisir ? 4 angles pour lire les chiffres, les risques et les frais
Un bon livre de gestion de patrimoine ne promet pas de recette miracle. Il aide à poser les bonnes questions avant de placer, transmettre ou protéger son argent : quel objectif, quelle durée, quelle fiscalité et quels frais ? Une lecture utile rend ces arbitrages compréhensibles, avec des exemples et des calculs que tu peux vérifier.
Les 4 angles qu’un livre de gestion de patrimoine doit couvrir
Une bibliothèque utile ne se limite pas à un manuel de placements. Le patrimoine regroupe les revenus, l’épargne de précaution, l’immobilier, les investissements financiers, les dettes, les impôts et la transmission. Cherche des ouvrages qui abordent ces quatre angles sans présenter un produit comme une solution universelle.
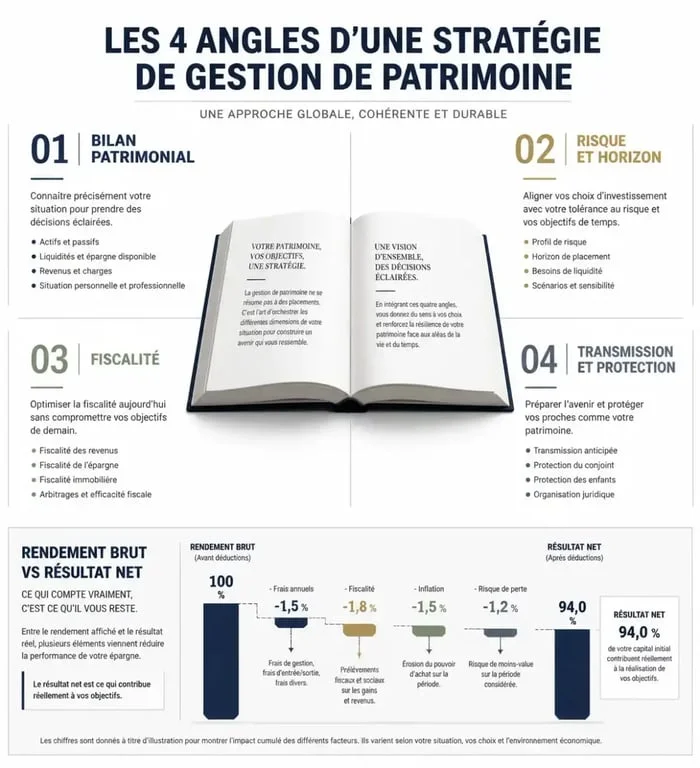
- Le bilan patrimonial : actifs, dettes, revenus, dépenses et capacité d’épargne doivent être posés avant toute recommandation.
- Le risque et l’horizon : un placement volatil peut convenir sur une durée longue, mais pas pour financer un projet proche.
- La fiscalité : elle modifie le rendement net, sans devoir devenir l’unique raison d’investir.
- La transmission et la protection : régime matrimonial, succession, donation et assurance doivent être expliqués avec leurs limites.
Un livre consacré à un seul de ces thèmes peut être excellent, à condition d’annoncer clairement son périmètre. Méfie-toi des ouvrages qui prétendent traiter tout le patrimoine avec une seule enveloppe fiscale, un type de bien ou une stratégie de crédit. La méthode doit tenir compte de la situation de départ, pas seulement du produit présenté.
Lire les chiffres sans confondre rendement brut et résultat net
Le test le plus utile consiste à vérifier si l’auteur distingue le rendement affiché de ce qu’il reste réellement. Les frais d’entrée, les frais annuels, la fiscalité, la vacance locative, les intérêts d’emprunt et l’inflation ne sont pas des détails. Chacun peut modifier le résultat final et donc la décision.
Faire un calcul simple avant d’adopter une stratégie
J’ai vérifié l’effet d’un prélèvement annuel de 1,0 % sur un capital de 10 000 € supposé progresser de 5,0 % par an : le rendement avant fiscalité tombe à 4,0 % par an, avant même les autres coûts. Ce calcul n’est pas une prévision de marché. Il donne plutôt un réflexe de lecture : chaque pourcentage de frais doit être replacé dans la durée et comparé au rendement réellement obtenu.
Le calcul devient encore plus important lorsque les frais se répètent chaque année. Une différence qui semble faible sur une courte période peut peser davantage sur un horizon long. Le livre doit donc préciser les hypothèses utilisées, la durée retenue et ce qui est inclus ou non dans le rendement annoncé. Sans ces éléments, un pourcentage isolé ne permet pas de comparer deux stratégies.
Un bon ouvrage rappelle aussi que tout actif exposé aux marchés ou à l’immobilier peut subir une perte en capital. Il ne promet pas un taux régulier et ne transforme pas une moyenne historique en résultat garanti. Si un rendement est annoncé sans scénario défavorable, la démonstration est incomplète. Le lecteur doit pouvoir identifier ce qui peut baisser, ce qui reste dû et ce qui dépend d’une hypothèse.
Repérer les conseils solides et les passages à écarter
Le vocabulaire peut masquer une recommandation fragile. Les affirmations catégoriques, comme « toujours », « sans risque » ou « la meilleure solution », doivent déclencher une vérification. La gestion de patrimoine dépend d’une situation familiale, d’un taux d’endettement, d’un niveau d’imposition et d’un horizon. Ces paramètres ne se résument pas à une formule générale.
Dans une succession de prélèvements réguliers, de petites décisions apparemment anodines finissent par creuser un écart durable : frais récurrents, assurance inutile, fiscalité oubliée ou mensualité mal calibrée. Un livre utile apprend à suivre cette trace dans le temps, ligne par ligne, plutôt qu’à regarder seulement la valeur affichée d’un patrimoine. La méthode compte autant que l’exemple choisi.
- Repère la date de publication et vérifie les règles fiscales ou civiles citées lorsqu’elles déterminent le conseil.
- Note les hypothèses : durée, taux de rendement, niveau de risque, frais et fiscalité.
- Compare le conseil avec ta propre situation, sans reproduire mécaniquement l’exemple de l’auteur.
- Écarte les recommandations qui ne détaillent ni les coûts ni le risque de perte.
Cette grille permet aussi de distinguer un livre pédagogique d’un contenu principalement orienté vers la vente. Un conseil sérieux explique dans quels cas une stratégie peut fonctionner, mais aussi les conditions qui la rendent moins adaptée. Il indique les données à vérifier au lieu de demander au lecteur de reprendre un exemple tel quel.
Choisir sa prochaine lecture selon son besoin réel
Le meilleur livre de gestion de patrimoine n’est pas forcément le plus généraliste. Commence par le problème qui te coûte aujourd’hui le plus d’attention ou d’argent. Une lecture ciblée est souvent plus facile à appliquer qu’un gros volume parcouru sans méthode. Le bon choix dépend donc du besoin immédiat et de la décision que tu veux préparer.
| Situation | Lecture à privilégier | Point à vérifier |
|---|---|---|
| Épargne disponible mais projets proches | Budget, épargne de précaution et allocation prudente | Disponibilité des fonds et absence de promesse de rendement |
| Investissement sur une durée longue | Risque, diversification et frais | Scénarios de baisse et coûts annuels |
| Projet immobilier | Crédit, fiscalité et rendement net | Charges, travaux, vacance et endettement |
| Famille ou transmission à préparer | Succession, donation et protection du conjoint | Actualisation des règles et besoin d’un professionnel |
Passer du livre à une décision vérifiable
Pour un épargnant prudent, commence par un livre qui traite de trésorerie et de risques, puis établis la liste de tes dépenses et de tes dettes. Si ton horizon est long, privilégie une lecture rigoureuse sur la diversification et refais les calculs avec tes propres frais. Un placement exposé aux marchés ou à l’immobilier peut entraîner une perte en capital, même lorsque l’objectif est éloigné.
Si ta situation familiale, immobilière ou fiscale est complexe, utilise le livre pour préparer un rendez-vous. Demande une lettre de mission, le détail des honoraires et les éventuels conflits d’intérêts avant de déléguer. Ces documents permettent de comprendre ce qui sera fait, à quel coût et avec quel niveau d’indépendance.
L’action immédiate est simple : choisis un chapitre, relève ses hypothèses chiffrées dans un tableau personnel, puis note ce qui correspond réellement à ta situation. Pour un profil autonome, refais le calcul avec tes montants. Pour un investisseur à horizon long, compare les frais annuels et les scénarios de baisse. Pour un épargnant prudent ou une personne qui délègue, vérifie d’abord la disponibilité de l’épargne et demande les explications écrites nécessaires. C’est ainsi qu’un livre devient un outil de décision, pas une accumulation de conseils.