
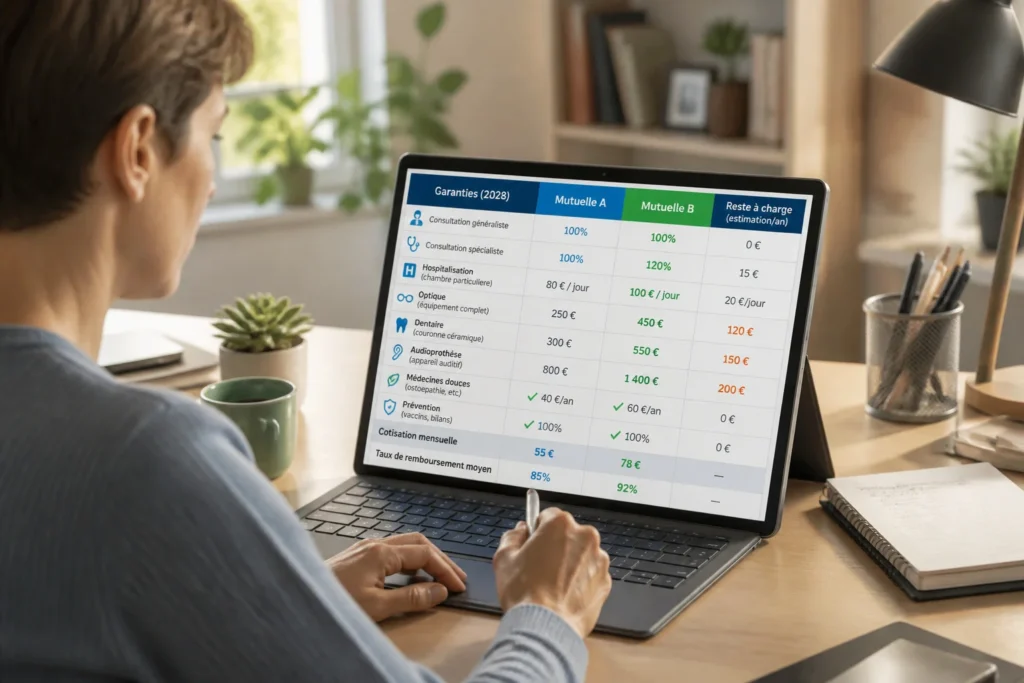
Face à la multitude d’offres de mutuelles santé, trouver celle qui correspond vraiment à tes besoins peut vite devenir un casse-tête. Les comparateurs en ligne, bien qu’utiles, manquent souvent de transparence et peuvent masquer des partenariats commerciaux, te laissant dans l’incertitude quant à la pertinence des résultats.
Pour reprendre le contrôle et faire un choix éclairé, créer ton propre tableau Excel comparatif de mutuelles est la solution. Cet outil te permet d’analyser finement chaque garantie selon tes priorités.
Pourquoi créer ton propre tableau Excel pour comparer les mutuelles ?
Les comparateurs en ligne manquent souvent de transparence et peuvent masquer des partenariats commerciaux. Ton tableau Excel te donne la maîtrise totale des données, te permettant une analyse fine des garanties optiques, dentaires et des dépassements d’honoraires pour une décision vraiment éclairée.
Les limites des comparateurs en ligne
Les comparateurs en ligne peuvent manquer de transparence sur leurs partenariats. Ils ne montrent pas toujours toutes les offres disponibles. C’est un premier point de vigilance.
Il est parfois difficile d’y trouver des informations précises. Les détails fins des garanties sont souvent noyés.
Le risque de biais est réel. Tes besoins spécifiques peuvent ne pas être la priorité.
Ton tableau : un outil sur mesure
Un tableau Excel s’adapte parfaitement à tes besoins. Tu choisis les critères qui comptent vraiment pour toi. Tu es maître de l’outil.
Tu as une maîtrise totale des données. Tu peux comparer exactement ce que tu veux.
Cela apporte une clarté inégalée. Tu prends ta décision en toute connaissance de cause.
Les colonnes essentielles pour un comparatif de mutuelles efficace
Alors voilà, une fois que tu as compris pourquoi faire ton propre tableau, la question c’est : par quoi commencer ?
Identifier la mutuelle et la formule
Note le nom de chaque mutuelle que tu compares. Indique aussi le nom précis de la formule ou du contrat choisi.
Ajoute le coût. Précise si c’est une cotisation mensuelle ou annuelle. C’est la base pour évaluer ton budget.
Détail des garanties par poste de dépense
Liste le remboursement des consultations. Pense aux généralistes et aux spécialistes. C’est souvent un point important.
Détaille la prise en charge des médicaments et des soins courants. N’oublie pas la couverture hospitalisation. Mentionne le forfait journalier et le coût d’une chambre particulière.
Focus sur l’optique et le dentaire
Pour l’optique, note les montants forfaitaires ou les pourcentages pour les lunettes et les lentilles. C’est un poste de dépense souvent conséquent.
Le dentaire mérite une attention particulière. Détaille bien les remboursements pour les prothèses, les implants et l’orthodontie.
Autres postes clés et plafonds
N’oublie pas la couverture des médecines douces. Pense aussi aux actions de prévention. Ce sont des garanties qui font la différence.
Note les plafonds de remboursement annuels pour chaque poste. C’est crucial pour éviter les mauvaises surprises.
Vérifie attentivement les délais de carence. Ils peuvent retarder tes remboursements.
Décrypter les garanties : comprendre les chiffres et le jargon
Maintenant que tu as les bases de ton tableau, il faut comprendre ce que signifient tous ces chiffres et ces termes barbares.
Base de Remboursement (BR) et Ticket Modérateur
La Base de Remboursement (BR) est la référence. C’est le montant sur lequel la Sécurité Sociale calcule son remboursement. Elle varie selon les actes.
Le ticket modérateur, c’est ce qui reste à payer. C’est la partie non couverte par la Sécurité Sociale après son remboursement. Ta mutuelle prendra le relais.
Taux de couverture et dépassements d’honoraires
Les pourcentages comme 100% ou 200% BR sont clés. Ils indiquent le niveau de prise en charge par ta mutuelle par rapport à la BR.
Les dépassements d’honoraires, c’est ce que le médecin facture en plus de la BR. Analyse bien comment ta mutuelle couvre ces frais. Est-ce un forfait supplémentaire ou un pourcentage ?
‘Forfaits vs Pourcentages : lequel choisir ?’
Les forfaits offrent une somme fixe pour un soin donné. Les pourcentages dépendent de la Base de Remboursement. Chaque système a ses avantages.
Pour l’optique, un forfait peut être plus simple si tu vises une monture précise. Pour le dentaire, un pourcentage élevé peut mieux couvrir les soins coûteux comme les implants. Pèse bien les deux options.
Optimiser ton tableau Excel : calculs et personnalisation
Maintenant que tu maîtrises le jargon et les bases, on va rendre ton tableau encore plus performant.
Automatiser le calcul du reste à charge
Utilise les formules Excel pour simplifier tes calculs. Les fonctions SI et RECHERCHEV sont tes alliées. Elles te font gagner un temps fou.
Crée un simulateur de reste à charge dynamique. Tu entres les dépenses, le tableau te donne le montant restant à ta charge. C’est super pratique.
Analyser la rentabilité selon ton profil
Adapte tes critères de comparaison à ta situation. Un senior n’a pas les mêmes besoins qu’une famille ou un jeune actif. Pense à ça.
Évalue le rapport entre ce que tu paies et ce que tu peux espérer te faire rembourser. C’est ça, la vraie rentabilité.
Identifier les exclusions et les limites
Les exclusions de garanties sont souvent cachées. Lis attentivement les conditions générales de chaque contrat. C’est là que tu trouves les pièges.
L’importance des réseaux de soins est capitale. Ils peuvent t’offrir des tarifs négociés. Renseigne-toi bien sur ce point.
En maîtrisant les colonnes essentielles et en décryptant les garanties, tu as désormais les clés pour bâtir ton propre comparatif de mutuelles santé. Ne laisse pas les offres en ligne te dicter ta santé ; prends le contrôle pour une couverture parfaitement adaptée et une sérénité retrouvée. C’est le moment de finaliser ton tableau et de faire le choix qui te garantira les meilleurs soins, sans mauvaise surprise.