
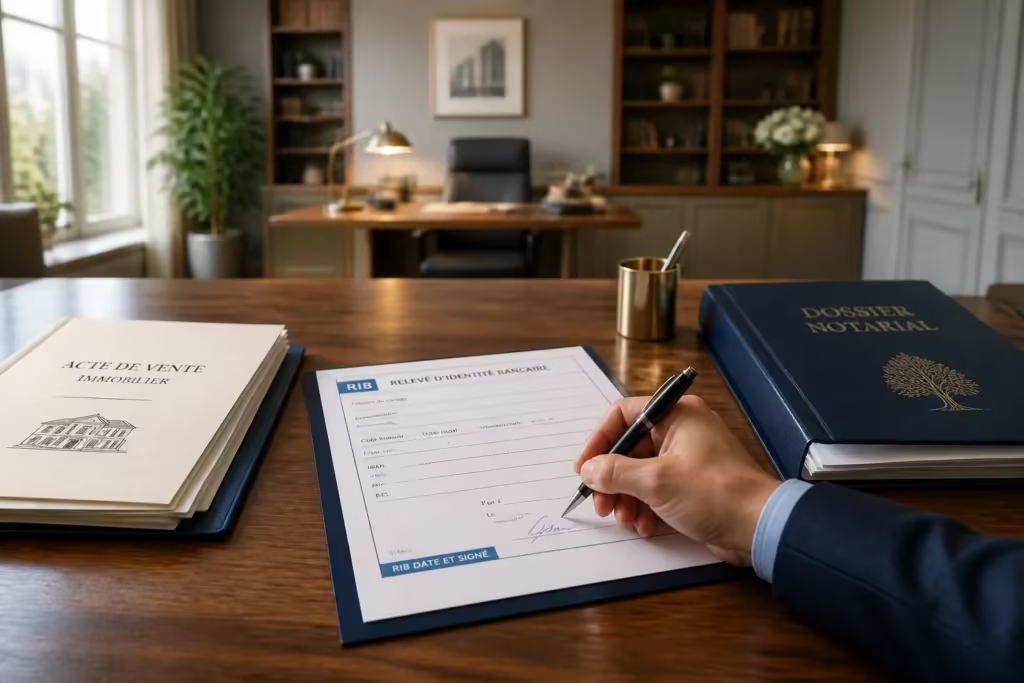
Le monde des impôts peut parfois sembler complexe, mais certaines communications officielles comme le RIB (Revenue Information Bulletin) jouent un rôle clé pour clarifier les procédures. Un bulletin comme le RIB 07-007, daté du 29 janvier 2007, expliquait par exemple la révision du programme d’offre de compromis (OIC) et l’importance des mises à jour du formulaire R-20212.
Cet article permet de comprendre la valeur d’un RIB daté et signé, un document qui, bien que n’ayant pas force de loi, atteste de l’authenticité et du caractère officiel des communications du département du revenu.
Pourquoi votre notaire vous demande un RIB daté et signé ?
Dans une transaction immobilière, le notaire demande un RIB daté et signé pour valider l’accord de versement des fonds et sécuriser le remboursement d’éventuels trop-perçus, une pratique courante pour garantir la fluidité de l’opération.
Le RIB signé : une formalité pour sécuriser la transaction
Le Relevé d’Identité Bancaire est fondamental pour tous les flux financiers. La signature sur ce document atteste de votre accord sur les mouvements prévus. Cette validation manuscrite est une étape clé. Elle confirme que vous autorisez les transferts. C’est une garantie pour toutes les parties. Elle assure la bonne fin de l’opération.
Sécuriser le versement des fonds et les trop-perçus
Le RIB signé assure que les fonds arrivent sur le bon compte bancaire. Il évite les erreurs coûteuses et les retards. Votre notaire s’assure ainsi de la fluidité des paiements. En cas de trop-perçu, par exemple après ajustements, ce document facilite le remboursement. Il garantit que l’argent revient bien sur votre compte. C’est une sécurité supplémentaire. Elle protège vos finances lors de ces opérations importantes.
La différence clé avec un RIB classique
Un RIB standard contient juste vos coordonnées bancaires. Il est souvent utilisé pour des virements ponctuels. Le RIB signé, lui, porte une valeur ajoutée contractuelle. La signature manuscrite et la date transforment ce document. Elles en font une preuve d’engagement formelle. Pour les notaires, cette distinction est primordiale. Elle acte un accord spécifique lié à la transaction.
Comment préparer votre RIB daté et signé en toute simplicité
Mais concrètement, comment faire pour que ce document soit parfait ?
Les étapes pour dater et signer votre RIB
Obtenir votre RIB est facile, il est possible de le télécharger depuis l’espace bancaire en ligne. Ensuite, il suffit de l’imprimer.
Sur le document imprimé, ajoutez la date du jour. Puis, apposez votre signature manuscrite. Elle doit être lisible et claire.
Assurez-vous que votre signature ne déborde pas. Elle doit rester dans les zones prévues si possible.
Annoter ton RIB pour une sécurité maximale
Pour renforcer la sécurité, il est possible d’ajouter des annotations. Mentionnez par exemple le motif de la transmission : « Pour vente appartement X ». Vous pouvez aussi préciser le nom du destinataire : « À l’attention de Maître Y, Notaire ».
Ces précisions limitent l’usage détourné de vos coordonnées. Elles encadrent explicitement l’utilisation de ce document.
C’est une excellente pratique. Elle montre votre vigilance et renforce la protection.
Durée de validité de ton document bancaire signé
Un RIB signé n’a pas de durée de validité légale intrinsèque comme un passeport. Sa pertinence dépend du contexte de la transaction. Il est généralement considéré comme valide tant que les informations bancaires n’ont pas changé.
Si les coordonnées bancaires évoluent, il faut fournir un nouveau RIB. Un document obsolète pourrait causer des problèmes.
Il est donc bon de vérifier que les informations sont toujours actuelles.
Les enjeux juridiques et la sécurité de vos données bancaires
Mais au-delà de la simple formalité, qu’est-ce que cette signature implique vraiment ?
La portée légale de la signature sur un RIB
La signature manuscrite sur un document bancaire a une valeur juridique indéniable. Elle atteste d’un consentement libre et éclairé. C’est une preuve d’engagement.
Elle démontre que les termes ont été compris et acceptés. Cela lie juridiquement les parties concernées.
C’est un acte de volonté. Il a une force probatoire reconnue.
Signature manuscrite vs. certification : quand faire la différence ?
Pour la plupart des transactions immobilières, une simple signature manuscrite sur le RIB suffit. Elle est suffisante pour valider l’accord avec le notaire. Cependant, dans des cas exceptionnels, une certification peut être demandée.
La certification, effectuée en mairie ou en consulat, authentifie formellement l’identité. Elle garantit que c’est bien le titulaire qui a signé.
Le notaire précisera si une telle démarche est nécessaire. C’est rare pour un simple RIB.
Protéger tes coordonnées bancaires contre la fraude
Pour éviter tout usage malveillant, sois vigilant. Ne partage jamais ton RIB signé inutilement. Utilise uniquement les canaux sécurisés pour le transmettre. Vérifie toujours l’identité du destinataire.
L’usurpation d’identité bancaire est un risque réel. Il faut donc prendre des précautions.
Annoter le RIB comme expliqué précédemment aide beaucoup. Cela renforce la sécurité.
Questions fréquentes sur le RIB signé
Voici les réponses aux questions les plus fréquentes.
Signer son RIB : est-ce vraiment risqué ?
La signature sur un RIB dans le cadre d’une transaction immobilière avec un notaire n’est pas intrinsèquement risquée. C’est une procédure standardisée qui vise à sécuriser l’opération. Elle est encadrée par des règles précises.
Le risque est minime si les bonnes pratiques sont suivies. Ne partagez jamais ce document sans raison valable.
En suivant les conseils donnés, les dangers sont minimisés. C’est une démarche rassurante.
Comment s’assurer que le RIB signé sera accepté ?
Pour que le RIB signé soit accepté sans problème, assurez-vous de sa lisibilité. La date et la signature doivent être claires et bien visibles. Évitez les ratures ou les annotations illisibles.
Respectez les zones prévues pour la signature si possible. Le document doit être propre.
Le notaire appréciera la clarté. C’est la garantie d’un traitement rapide.
Refuser de signer : une option possible ?
Il est possible de refuser de signer en cas de doutes sérieux sur l’usage des données. Cependant, cela peut compliquer la transaction. Il est préférable de discuter de ces craintes avec le notaire.
Expliquez vos préoccupations. Il pourra vous rassurer ou vous proposer une alternative.
La communication est la clé. Un dialogue ouvert évite les malentendus.
RIB signé ou mandat SEPA : quelle est la différence ?
Un RIB signé, dans ce contexte, autorise des virements spécifiques liés à une transaction. Un mandat SEPA (Single Euro Payments Area) est une autorisation plus générale de prélèvement automatique pour des paiements récurrents. Les deux sont des outils bancaires, mais avec des finalités distinctes.
Le mandat SEPA permet des prélèvements automatiques réguliers. Le RIB signé acte un accord ponctuel.
Il est important de ne pas les confondre. Leurs usages sont bien différents.