
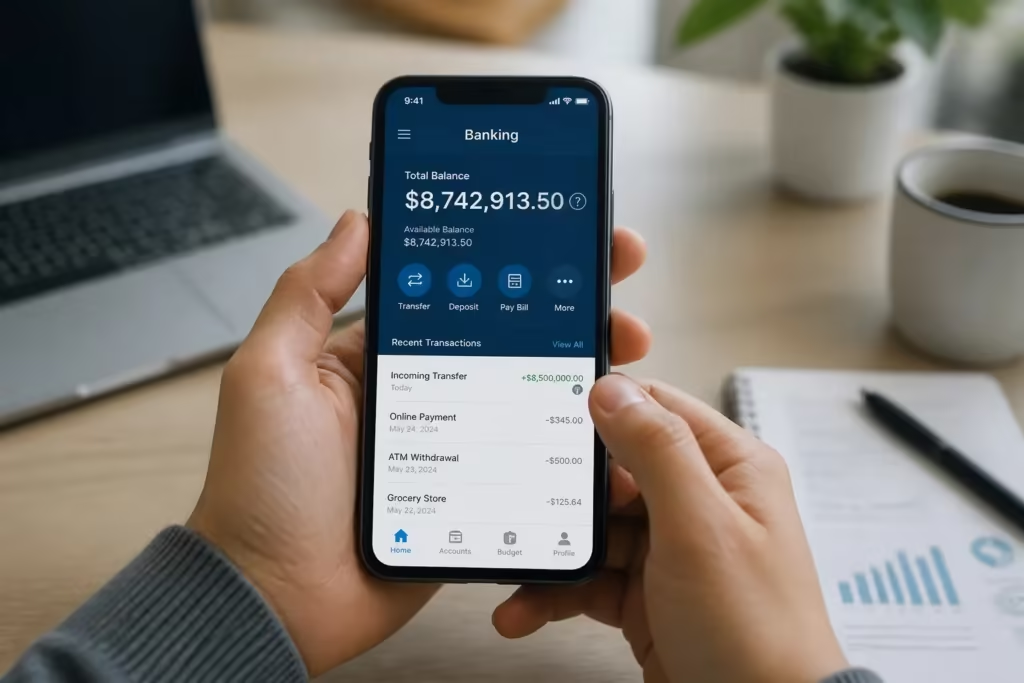
Tu as reçu un virement sur ton compte bancaire, mais impossible de te souvenir de quoi il s’agit ? Ce phénomène, bien que parfois anodin, peut cacher des surprises désagréables. Il peut s’agir d’un remboursement oublié, d’un paiement inattendu, ou même d’une erreur de saisie de la part de l’expéditeur.
Il est crucial de savoir comment réagir pour éviter les ennuis, notamment en ne touchant pas à l’argent avant d’avoir identifié sa provenance et s’être prémuni contre d’éventuelles fraudes.
Virement inattendu : tes premiers réflexes pour sécuriser ta situation
Un virement reçu sans raison claire impose de ne rien toucher immédiatement. Analyser le libellé et l’émetteur est primordial. Contacter ta banque est la première étape pour éviter les arnaques et les déconvenues légales.
Ne touche pas à l’argent : la règle d’or absolue
Il est absolument crucial de ne pas dépenser la somme reçue, même si elle semble anodine. Utiliser cet argent pourrait te mettre dans une situation délicate vis-à-vis de la loi.
Si tu utilises ces fonds, tu pourrais être considéré comme complice d’une fraude. Cela peut avoir des conséquences juridiques sérieuses.
Analyser les détails du virement : quelles infos chercher ?
Examine attentivement le nom de l’émetteur, la date, le montant et toute autre information disponible. Ces détails sont la clé pour comprendre d’où vient l’argent.
Un libellé comme « Virement RAPIDE 123 » sans autre précision doit t’alerter.
À l’inverse, un libellé comme « Remboursement facture X » est plus informatif.
Contacter ta banque : la démarche indispensable
Si le virement reste totalement inconnu après tes vérifications, contacte ton conseiller bancaire sans tarder. La meilleure méthode est souvent de prendre rendez-vous ou de l’appeler directement.
Explique-lui calmement la situation. Fournis-lui tous les détails du virement que tu as pu rassembler. Il pourra ainsi consulter les informations précises et, si besoin, contacter la banque de l’émetteur pour obtenir des précisions.
Erreur bancaire ou tentative de fraude : comment faire la différence ?
Le virement inattendu peut sembler anodin, mais il cache souvent des intentions bien moins louables. Il est donc essentiel de savoir distinguer un simple dysfonctionnement d’une escroquerie bien ficelée.
Identifier une erreur technique de la banque
Parfois, un virement arrive sur ton compte sans que tu saches d’où il vient, simplement parce que la banque a eu un souci interne. Cela peut arriver suite à des mises à jour ou des dysfonctionnements du système.
Ta banque gère généralement ces problèmes avec des procédures internes claires. Elle peut te tenir informée des avancées ou des solutions trouvées.
Repérer les signaux d’alerte d’une arnaque
Attention aux arnaques au « trop-perçu » ou à la « mule financière ». L’escroc te fait croire que tu as reçu trop d’argent et te demande de lui renvoyer la différence, alors que l’argent initial est frauduleux.
Par exemple, tu pourrais recevoir un mail te demandant de confirmer un virement important, ou un inconnu pourrait te proposer de l’argent pour utiliser ton compte. Ces scénarios sont courants.
Le cas des virements officiels : impôts, CAF…
Si tu penses qu’un virement vient d’un organisme officiel comme les impôts ou la CAF, vérifie toujours l’expéditeur. Les administrations ont des libellés de virement spécifiques.
Pour éviter de te faire piéger par de faux messages, ne clique jamais sur les liens reçus par mail ou SMS. Contacte directement l’organisme concerné par téléphone si tu as un doute.
Le rappel de fonds (Recall) : comment ça marche et quand l’activer ?
Si tu as identifié une tentative de fraude ou une erreur évidente, il est temps de passer à l’action. Le mécanisme de rappel de fonds, bien que parfois méconnu, est ton allié dans ces situations délicates.
Démystifier le fonctionnement des flux interbancaires
Concrètement, les virements circulent entre les banques via des systèmes automatisés. Une fois initié, le flux suit un chemin précis. L’argent transite rapidement d’une institution à une autre.
C’est pourquoi une annulation instantanée n’est pas toujours possible, surtout avec les systèmes modernes. Le processus est rapide mais pas toujours réversible immédiatement.
La procédure de Recall : étapes clés et délais
Pour demander un rappel de fonds, tu dois d’abord contacter ta banque. Explique clairement la situation et fournis tous les détails du virement.
Ta banque va alors solliciter celle du bénéficiaire. C’est elle qui pourra, sous certaines conditions, tenter de bloquer ou de récupérer les fonds.
Ce qu’il faut savoir sur la preuve de bonne foi
Il est absolument crucial de garder une trace écrite de tous tes échanges avec ta banque. Chaque email, chaque compte-rendu d’appel compte.
Ces preuves tangibles te protègent. Elles démontrent ta bonne foi et facilitent grandement les démarches en cas de litige.
Refus de restitution : quelles sont les conséquences juridiques ?
Même si le rappel de fonds échoue ou si tu hésites à restituer l’argent, une chose est sûre : ignorer la situation n’est jamais la bonne solution. Les lois sont là pour encadrer ces cas, et leurs conséquences peuvent être lourdes.
Ton obligation légale : la répétition de l’indu
Le principe juridique de la « répétition de l’indu » est fondamental. Il s’agit de la base légale pour récupérer les sommes versées par erreur. Si tu as reçu de l’argent par erreur, tu as une obligation légale de le restituer. C’est aussi simple que ça.
Le délai de prescription : combien de temps pour réclamer ?
Tu disposes d’un délai légal de cinq ans. C’est pendant cette période qu’une réclamation pour des fonds indûment perçus peut être faite. Ce délai de prescription signifie que, passé ce laps de temps, l’émetteur ne pourra plus récupérer les sommes.
Que faire si tu as déjà dépensé l’argent ?
Si tu as malencontreusement dépensé tout ou partie de la somme reçue par erreur, il faut agir vite. La meilleure chose à faire est de contacter ta banque sans délai pour trouver une solution. Elle pourra t’expliquer la marche à suivre.
Face à un virement inconnu, rappelle-toi : ne touche pas l’argent et contacte ta banque sans délai. Ces réflexes simples sécurisent ta situation et te protègent des fraudes. Agir vite te permettra de retrouver une sérénité financière rapidement.