
Un organisme de crédit pour personne fichée à la Banque de France accorde rarement un prêt à la consommation classique. En revanche, un microcrédit accompagné, un prêt sur gage ou une aide ciblée peuvent répondre à un besoin précis : réparer une voiture pour travailler, financer une formation ou régler une dépense essentielle. La priorité consiste à distinguer une solution réaliste d’une offre qui profite de l’urgence.
FICP, FCC, FNCI : le fichier change la réponse
Le fichage ne recouvre pas une seule situation. Le FICP, ou Fichier des incidents de remboursement des crédits aux particuliers, concerne notamment les échéances de crédit impayées, un découvert non régularisé ou une procédure de surendettement. Le FCC, Fichier central des chèques, est lié aux incidents sur chèques et aux retraits de carte bancaire. Le FNCI, lui, recense les chèques irréguliers.
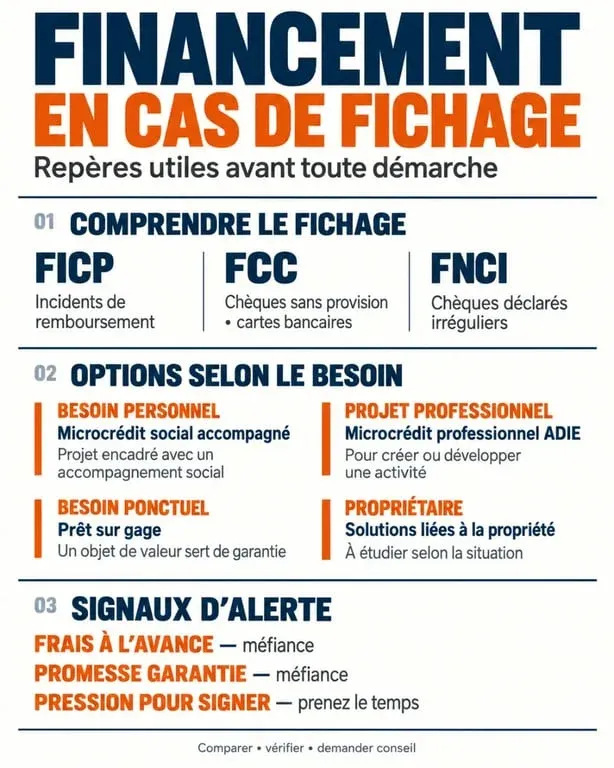
Une banque ou un prêteur classique consulte le FICP avant d’accorder un crédit. Un fichage actif réduit donc fortement les chances d’obtenir un financement, même avec un revenu stable. Cela n’empêche pas toute étude de dossier, mais écarte l’idée d’un crédit rapide, sans contrôle et garanti.
Le FICP peut durer de 5 à 7 ans selon la situation. Le FCC est inscrit pour 5 ans maximum. La régularisation complète de la dette permet une radiation anticipée. J’ai vérifié ce point avant d’orienter une demande : rembourser 1 200 € d’impayés ne consiste pas seulement à solder une charge, c’est aussi le moyen de retrouver plus rapidement l’accès aux moyens de paiement et au crédit.
Les solutions réellement envisageables selon le besoin
Le bon organisme dépend moins de l’étiquette « fiché » que de l’usage de l’argent, de la capacité de remboursement et de l’accompagnement disponible. Ces solutions ne sont pas interchangeables.
| Situation | Solution à regarder | Montant ou principe | Point de vigilance |
|---|---|---|---|
| Locataire avec projet utile | Microcrédit social accompagné | 300 € à 8 000 €, sur 6 mois à 4 ans | Le projet et le budget doivent être cohérents |
| Création ou reprise d’activité | Microcrédit professionnel ADIE | Jusqu’à 15 000 € | La viabilité de l’activité est examinée |
| Besoin immédiat et objet de valeur | Prêt sur gage au Crédit Municipal | 50 % à 70 % de la valeur du bien gagé | Le bien peut être perdu en l’absence de remboursement |
| Propriétaire | Financement garanti ou vente à réméré | Crédit hypothécaire à partir de 20 000 € | Taux de 5 % à 8 % et risque sur le patrimoine |
Le microcrédit finance un projet, pas une trésorerie sans limite
Le microcrédit social peut financer un véhicule, une formation, un équipement professionnel ou une dépense favorisant le retour à l’emploi. Son taux se situe habituellement entre 1,5 % et 4 %. La demande passe souvent par une association ou un réseau local : Croix-Rouge, Crésus, CCAS, Emmaüs, Secours Catholique ou Point Conseil Budget peuvent orienter vers un partenaire prêteur.
Le financement est plus accessible lorsqu’il repose sur un parcours cohérent : revenu identifié, mensualité supportable et objectif vérifiable. Ces organismes n’effacent pas le risque d’une nouvelle difficulté de paiement. Leur rôle est plutôt d’éviter qu’un prêt supplémentaire fragilise davantage le budget.
Choisir selon son profil plutôt que multiplier les demandes
Déposer des demandes successives en ligne ne crée pas de solvabilité. Cela fait surtout perdre du temps et expose aux intermédiaires opaques. Si tu es locataire et fiché, commence par le microcrédit social, les aides de la CAF pouvant aller jusqu’à 1 200 € selon les dispositifs, ainsi que les aides locales pour le logement, l’énergie ou la mobilité.
Pour un propriétaire, la valeur immobilière ouvre d’autres possibilités, mais elles comportent des risques élevés. Un crédit hypothécaire se monte généralement en 1 à 3 mois et engage le logement. La vente à réméré permet de vendre temporairement un bien avec faculté de rachat, dans une limite de 5 ans. Fais analyser cette opération par un professionnel indépendant : si tu ne peux pas racheter le bien, tu risques de le perdre.
Le budget mensuel reste le socle de la décision. Avant de chercher 3 000 €, sépare les charges incompressibles, les dettes en retard et les dépenses reportables. Cette photographie peut montrer qu’une aide de 400 € pour une facture d’énergie, une négociation d’échéancier et la réparation ciblée d’un véhicule répondent mieux au problème qu’un prêt de 3 000 € avec une mensualité sur plusieurs années.
Constituer un dossier crédible et éviter les pièges
Un organisme sérieux ne promet pas un accord avant d’avoir étudié ta situation. Prépare un dossier court, cohérent et documenté :
- Demande ton droit d’accès aux fichiers auprès de la Banque de France pour connaître précisément le fichage et son origine.
- Rassemble tes trois derniers relevés de compte, tes justificatifs de revenus et de logement, ainsi que la liste de tes crédits ou impayés.
- Chiffre le besoin avec un devis de réparation, le coût d’une formation, une facture ou un plan de financement professionnel.
- Calcule la mensualité possible après les charges fixes, sans compter sur une prime hypothétique ni sur un découvert.
- Demande conseil à un Point Conseil Budget, à un CCAS ou à une association avant de signer.
Les signaux qui doivent faire renoncer
Écarte toute offre qui exige des frais avant le déblocage des fonds, promet un crédit « FICP garanti », demande tes identifiants bancaires ou refuse d’indiquer le TAEG, les échéances et le coût total. Un délai de rétractation de 14 jours existe pour de nombreux crédits à la consommation. Une prétendue urgence ne justifie jamais un contrat illisible ou incomplet.
Si tu es épargnant prudent ou déjà sous pression budgétaire, privilégie la régularisation, les aides et le microcrédit accompagné plutôt qu’un crédit garanti par ton logement. Si ton horizon est long et que ton projet professionnel est chiffré, fais examiner ton dossier par l’ADIE ou une structure locale. Si tu délègues, demande le détail écrit des frais et du TAEG. Si tu gères seul, commence par vérifier ton fichage et ton reste à vivre avant toute demande.