
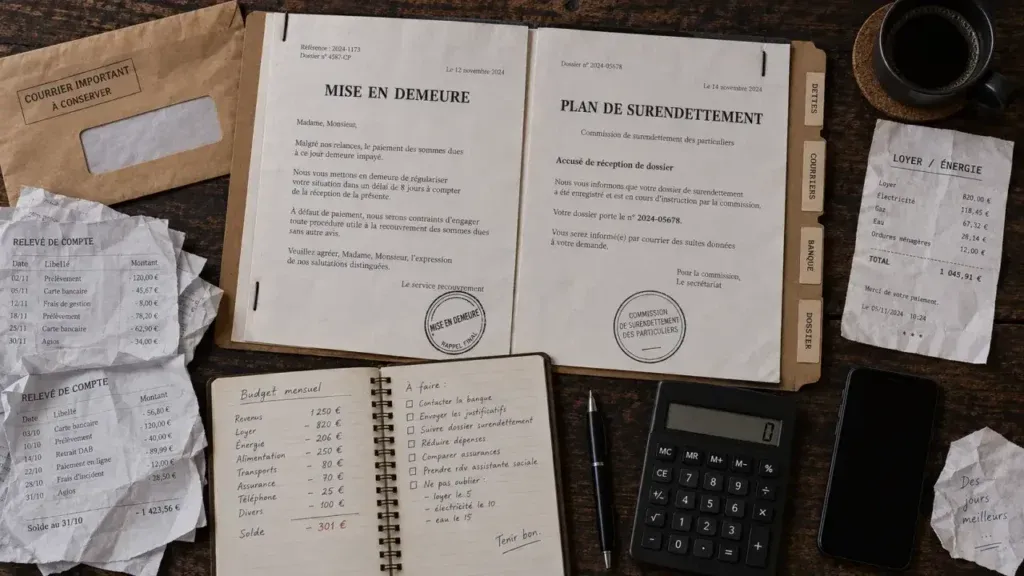
Si tes mensualités sont devenues impossibles à payer, n’attends pas que les impayés s’accumulent. Un plan de surendettement ne s’adapte pas automatiquement à une perte d’emploi, une maladie, une séparation ou une hausse durable des charges. Préviens rapidement la Banque de France et tes créanciers, rassemble tes justificatifs et protège d’abord les dépenses indispensables : loyer, énergie, alimentation, assurance et transport.
Un impayé ne fait pas toujours tomber le plan, mais le silence l’expose
Un retard ponctuel n’a pas le même effet qu’une incapacité durable de paiement. En revanche, ne pas répondre à un courrier ou laisser une mensualité impayée sans explication peut favoriser la reprise du recouvrement. Le créancier peut envoyer une mise en demeure et demander l’application des conséquences prévues par le plan.
Caducité, déchéance et reprise des poursuites : ne pas confondre
La caducité signifie que le plan cesse de produire ses effets dans les conditions prévues. Pour un plan conventionnel, le délai de 15 jours après une mise en demeure restée sans effet est souvent mentionné. Vérifie toutefois la clause exacte de ton plan et le contenu du courrier reçu.
Les mesures imposées et un plan homologué par un juge obéissent à des règles différentes. Ils ne disparaissent pas nécessairement de manière automatique après un impayé. La déchéance désigne, plus largement, la perte du bénéfice de la procédure ou des mesures dans certaines circonstances.
Si les mesures cessent de s’appliquer et que le créancier dispose d’un titre exécutoire, les poursuites peuvent reprendre. Elles peuvent prendre la forme d’une saisie sur rémunération, d’une saisie-attribution sur compte bancaire ou, pour un propriétaire, d’une procédure concernant le bien immobilier. Une mise en demeure n’est donc pas un courrier à classer : elle contient un délai et appelle une réponse écrite.
Les actions à faire aujourd’hui, avant toute nouvelle dette
- Écris à chaque créancier concerné. Indique la date du problème, son origine et la mensualité que tu peux réellement payer, même temporairement. Demande un report ou un échéancier par écrit.
- Contacte la Banque de France pour signaler que le plan est devenu inadapté et connaître la démarche de redépôt. Si la baisse de ressources est durable, ne te limite pas à une négociation amiable.
- Constitue les preuves de ton changement de situation : relevés bancaires, bulletins de salaire ou justificatifs de prestations, avis de baisse de revenus, arrêt médical, notification de France Travail, jugement de divorce, factures de santé ou de réparation urgente.
- Conserve chaque courrier, enveloppe, accusé de réception et décompte de créance. Si un commissaire de justice te contacte, relève la nature exacte de l’acte et le délai indiqué.
J’ai vérifié le calcul sur un budget simple : avec 1 400 € de revenus, 950 € de charges courantes et une mensualité de 600 €, le solde est de -150 €. Continuer à verser 600 € dans cette situation ne règle pas le problème. Cela risque plutôt de créer des impayés de loyer, d’énergie ou d’assurance, qui seront ensuite plus difficiles à absorber.
Redéposer un dossier pour faire réexaminer ta capacité de remboursement
Lorsque le déséquilibre ne peut pas être corrigé en quelques semaines, le redépôt d’un dossier auprès de la commission de surendettement est la démarche structurante. Il permet de présenter ta situation actuelle, et non celle qui existait lors de la signature du plan. Le dossier s’appuie notamment sur le Cerfa n°13594, une lettre explicative et des justificatifs actualisés.
Ce que la commission peut examiner
La commission examine les revenus, les charges, les dettes, la composition du foyer et le patrimoine. Une baisse de revenus de 30 % ou 40 %, une séparation ou une hausse durable des dépenses peuvent modifier la capacité de remboursement. Les dettes nouvelles doivent aussi être déclarées. Les cacher fragilise le dossier et empêche une analyse réaliste.
Dans un budget contraint, ne regarde pas seulement la prochaine échéance. Inscris sur douze mois les dépenses irrégulières mais prévisibles : régularisation d’énergie, assurance annuelle, rentrée scolaire, entretien du véhicule, taxe ou franchise médicale. Cette méthode permet de distinguer une mensualité « tenable ce mois-ci » d’une mensualité réellement soutenable. Ajoute ces échéances à ta lettre explicative lorsqu’elles réduisent ton reste à vivre.
Plan révisé, mesures imposées ou effacement : comparer sans se raconter d’histoires
| Solution | Quand elle peut être envisagée | Effet recherché |
|---|---|---|
| Révision ou nouveau plan | Une capacité de remboursement existe encore | Mensualités réduites ou durée adaptée |
| Mesures imposées | Un accord amiable ne peut pas aboutir | Rééchelonnement, gel temporaire, réduction ou suppression des intérêts selon la décision |
| Rétablissement personnel sans liquidation | Aucune capacité de remboursement et pas de patrimoine réalisable | Effacement de dettes éligibles |
| Rétablissement personnel avec liquidation | Absence de solution durable avec patrimoine à réaliser | Traitement des dettes après liquidation, sous contrôle judiciaire |
L’effacement des dettes n’est ni automatique ni universel. Certaines dettes, notamment les pensions alimentaires, les amendes pénales et les dettes issues de manœuvres frauduleuses, peuvent être exclues. La recevabilité d’un nouveau dossier peut suspendre certaines procédures, mais elle ne dispense pas de régler les charges courantes ni de répondre aux actes déjà reçus.
Locataire ou propriétaire : priorités et aides gratuites
Si tu es locataire, la priorité est d’empêcher l’accumulation des arriérés de loyer et de charges. Préviens rapidement le bailleur ou l’agence, puis sollicite un travailleur social ou le CCAS pour examiner les aides mobilisables. Le plan de surendettement ne doit pas conduire à sacrifier le logement pour payer des crédits anciens.
Si tu es propriétaire, ajoute au dossier le crédit immobilier, les charges de copropriété, les taxes et les éventuels impayés. Le risque de saisie immobilière dépend notamment des garanties, des décisions judiciaires et de l’état des échéances. Ne signe pas une vente ou un refinancement dans l’urgence sans comprendre les frais, les conséquences patrimoniales et le risque de perdre le bien.
Pour vérifier la démarche officielle, consulte les informations de la Banque de France. Fais aussi relire ton dossier par un travailleur social, un Point Conseil Budget, un CCAS ou une association de consommateurs.
Si tu es un épargnant prudent et que le choc est récent, commence par la négociation écrite et la mise à jour immédiate du dossier. Si ta baisse de revenus semble durable, redépose sans attendre. Si tu possèdes un bien ou reçois un acte de saisie, consulte rapidement un professionnel du droit ou un service social. Dans tous les cas, l’action vérifiable à faire aujourd’hui est la même : réunir les justificatifs, répondre aux courriers et signaler à la Banque de France que le plan n’est plus compatible avec ton budget.