
Un huissier, désormais appelé commissaire de justice, ne dispose pas d’un délai unique pour réclamer une dette. La durée dépend de la nature de la créance, de sa date d’exigibilité et de l’existence éventuelle d’un jugement. Une relance reçue plusieurs années après un impayé ne signifie donc pas automatiquement qu’une saisie est possible.
Le délai dépend d’abord de la dette concernée
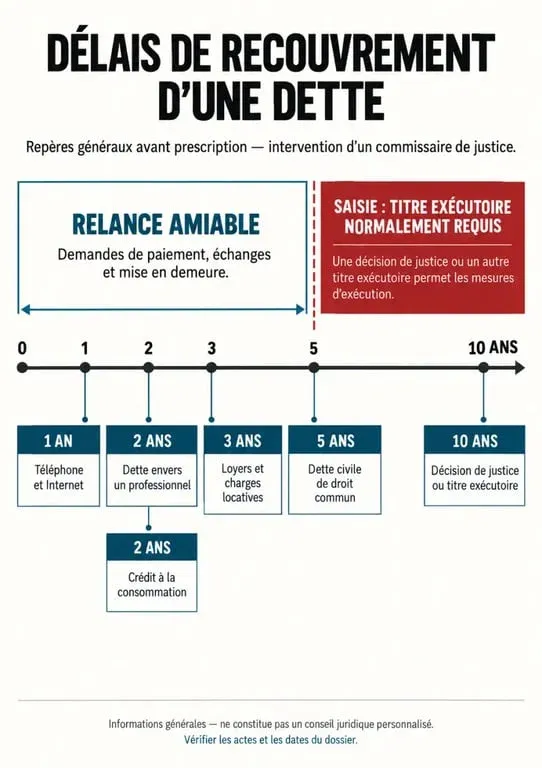
La prescription empêche en principe le créancier d’agir en paiement lorsque le délai applicable est écoulé. Elle ne fait pas disparaître matériellement la dette, mais elle peut fournir un moyen de défense si le créancier engage une action judiciaire. Voici les délais les plus courants pour un particulier.
| Nature de la dette | Délai habituel | Point de départ à vérifier |
|---|---|---|
| Facture ou dette civile de droit commun | 5 ans | Date à laquelle le paiement était exigible |
| Dette envers un professionnel par un consommateur | 2 ans | Échéance impayée ou prestation due |
| Crédit à la consommation | 2 ans | Premier incident de paiement non régularisé |
| Loyer et charges locatives | 3 ans | Date de chaque échéance impayée |
| Facture de téléphone ou Internet | 1 an | Date d’exigibilité de la facture |
| Décision de justice ou titre exécutoire | 10 ans | Date du titre exécutoire, sous réserves |
Le délai de droit commun repose notamment sur l’article 2224 du Code civil. Les loyers suivent un régime spécifique : chaque mensualité se calcule séparément. Une dette de février ne se prescrit donc pas forcément en même temps qu’une dette de juin.
Ne confonds pas relance, prescription et saisie
Un commissaire de justice peut relancer sans pouvoir saisir
Un créancier peut mandater un commissaire de justice pour un recouvrement amiable : courrier, appel, proposition de règlement ou mise en demeure. À ce stade, aucun jugement n’est nécessaire. Il n’existe pas non plus de montant minimum général. Une démarche est donc possible même pour une petite somme, même si les frais peuvent la rendre peu rentable pour le créancier.
En revanche, une saisie sur compte bancaire, sur rémunération ou une saisie-vente suppose normalement un titre exécutoire : jugement, ordonnance d’injonction de payer devenue exécutoire, acte notarié exécutoire ou autre titre prévu par la loi. Sans ce document, une lettre à en-tête impressionnante reste une demande de paiement, pas une autorisation de saisir.
Pour certaines saisies, un commandement de payer doit d’abord être signifié. Dans le cas d’une saisie-vente, le délai cité est de 8 jours après ce commandement. Le contenu de l’acte reçu et la procédure engagée permettent de vérifier ce qui est réellement possible.
Le jugement ouvre un nouveau calendrier
C’est le point souvent oublié : une créance initialement soumise à 2, 3 ou 5 ans peut avoir fait l’objet d’une action à temps et d’une décision de justice. Le sujet n’est alors plus seulement la prescription de la facture ou du crédit, mais le délai d’exécution du titre, généralement de 10 ans selon le corpus applicable. Demande une copie lisible du titre, sa date et la preuve de sa signification.
J’ai vérifié le raisonnement sur un exemple simple : une facture téléphonique exigible le 15 mars, sans paiement ni acte interruptif, atteint son délai d’un an le 15 mars suivant. Mais un jugement rendu avant cette date change complètement l’analyse. Il faut alors examiner ce jugement, et non se contenter de compter depuis la facture.
Calculer le délai : la date d’échéance guide le dossier
Dans un dossier de dette, la date pertinente peut faire basculer une créance de réclamable à contestable. Ne pars ni de la date du premier courrier reçu ni de celle à laquelle le commissaire de justice intervient. Retrouve le contrat, l’échéancier, la facture, le relevé de compte et les éventuels actes signifiés. Cette chronologie permet de distinguer une pression commerciale tardive d’une procédure encore juridiquement fondée.
Interruption et suspension ne produisent pas le même effet
Une interruption fait repartir un nouveau délai. Une reconnaissance de dette non équivoque, un paiement partiel ou une action en justice peuvent avoir cet effet selon les circonstances. Ne signe donc pas un échéancier et ne verse pas une somme symbolique avant d’avoir identifié la dette et évalué la prescription.
Une suspension, elle, met le compteur en pause pendant une période déterminée. Le délai reprend ensuite là où il s’était arrêté. Les mécanismes précis dépendent de la situation. Il serait donc imprudent de conclure à une prescription sans examiner les actes intervenus entre la première échéance et aujourd’hui.
Réagir à une demande de paiement sans aggraver ta situation
Ne laisse pas un acte officiel de côté, mais ne paie pas non plus sous la seule pression d’une relance. Une contestation de prescription doit être invoquée : elle ne s’applique pas toujours automatiquement. Si une saisie est engagée, les délais de recours sont courts. L’acte reçu indique en principe le juge compétent et les modalités de contestation.
- Identifie le créancier initial, le montant principal, les intérêts et les frais réclamés.
- Demande les justificatifs : contrat, facture, décompte, titre exécutoire et actes de signification.
- Établis une frise de dates : exigibilité, paiements, reconnaissance éventuelle, procédure et jugement.
- Réponds par écrit si tu contestes le montant, l’identité du créancier ou la prescription.
- Si la dette est fondée mais impossible à régler immédiatement, propose un échéancier réaliste ou sollicite un délai auprès du juge compétent.
Une saisie ne permet pas de prendre n’importe quel bien ou revenu. Certains biens nécessaires à la vie courante sont insaisissables, et le compte bancaire doit laisser un minimum protégé. Certaines prestations sociales bénéficient aussi de protections, parfois partielles. Vérifie leur nature auprès de la banque et du commissaire de justice.
Quelle décision prendre selon ta situation ?
Si tu es un épargnant prudent confronté à une dette ancienne, commence par réunir les dates et le titre avant tout paiement. Si tu peux régler la somme, négocie un échéancier écrit qui distingue le principal, les intérêts et les frais. Si tu rencontres une difficulté durable avec plusieurs créanciers, un dossier de surendettement auprès de la Banque de France peut être plus adapté qu’une succession d’accords impossibles à tenir.
Face à un jugement, une saisie ou une dette dont la prescription paraît proche, consulte rapidement un avocat ou un commissaire de justice pour vérifier les actes. L’action immédiate la plus utile reste simple : demande la copie du titre exécutoire et reconstitue la chronologie complète de la créance.